L'AUTOMOBILE FRANÇAISE ET EUROPÉENNE FACE À LA CHINE — SAUVEUR OU INVASION ?

I. L'état des lieux d'un séisme industriel : la percée des constructeurs chinois
L’industrie automobile européenne, qui représentait historiquement le fleuron de l’ingénierie, de l'exportation et de l'emploi industriel du continent, affronte en ce mois d'octobre 2026 la plus violente secousse de son histoire moderne. L'avènement de la mobilité électrique a redistribué les cartes mondiales, permettant aux constructeurs chinois — menés par des groupes comme BYD, Chery, SAIC (MG) et Geely — de réaliser une percée fulgurante sur le marché continental. En maîtrisant l'ensemble de la chaîne de valeur, depuis l'extraction des terres rares jusqu'à la fabrication des cellules de batterie en passant par le développement des logiciels embarqués, les marques asiatiques disposent d'un avantage compétitif de coûts estimé à près de 30 % par rapport aux usines européennes.
Lors des récents salons automobiles mondiaux, la présence des marques chinoises a atteint un niveau inédit, occupant près de 40 % de la surface d'exposition et captant l'attention des médias et des consommateurs. Le catalogue proposé couvre désormais l'ensemble des segments, des citadines électriques accessibles jusqu'aux berlines de luxe et véhicules utilitaires. Cette offensive commerciale repose sur une qualité perçue en nette progression, des fonctionnalités technologiques avancées et des prix de vente très agressifs face auxquels les constructeurs historiques peinent à rivaliser.
II. La Chine comme partenaire ou sauveur de l'outil industriel européen ?
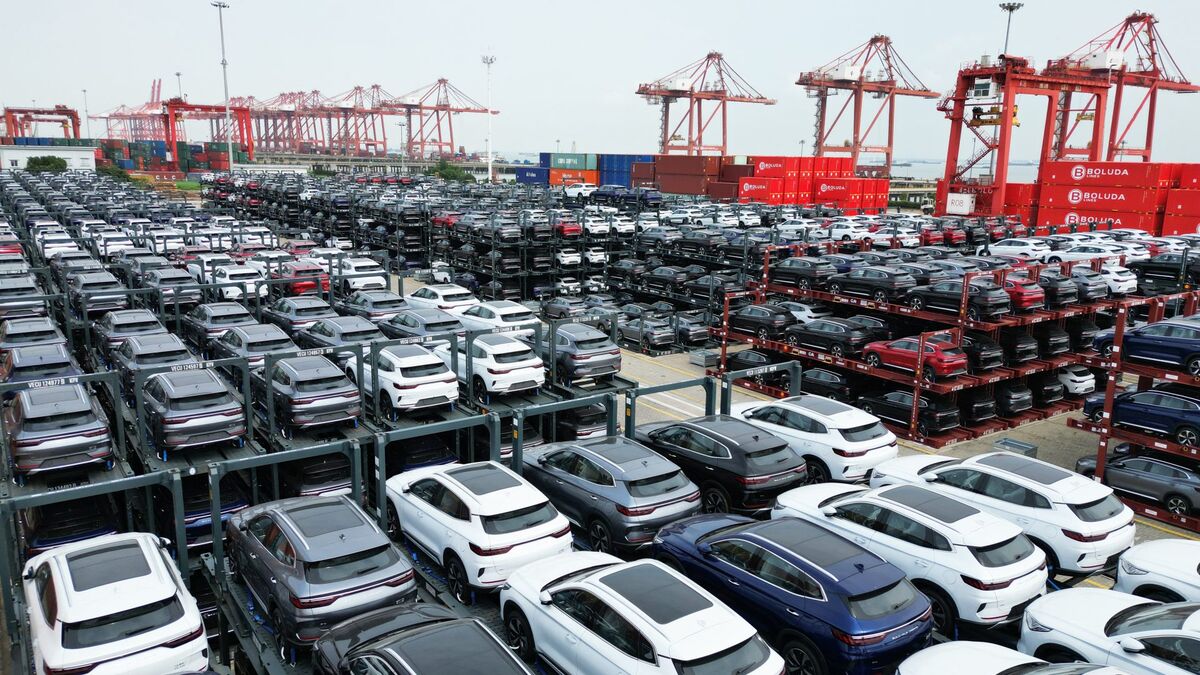
Face à cette onde de choc, l'attitude des grands groupes automobiles français et européens oscille entre défiance et recherche de partenariats stratégiques. La question de savoir si la Chine constitue une menace mortelle ou le sauveur obligé des chaînes de production continentales divise le monde économique. Pour éviter les droits de douane protecteurs imposés par Bruxelles sur les véhicules importés d'Asie, plusieurs géants chinois ont fait le choix d'implanter directement leurs usines de montage et de batteries sur le territoire européen, notamment en Hongrie, en Espagne et en Pologne.
Ces investissements directs étrangers sont accueillis par certains gouvernements comme une opportunité d'éviter la fermeture complète d'anciens sites industriels et de préserver des milliers d'emplois d'ouvriers qualifiés. De plus, les constructeurs européens concluent désormais des accords de licence technologique avec leurs homologues chinois pour acquérir des architectures logicielles et des batteries de nouvelle génération. Dans ce schéma de coopération forcée, la Chine n'apparaît plus seulement comme un exportateur bas coût, mais comme le détenteur du savoir-faire technologique sans lequel la transition de l'automobile européenne risque le blocage direct.
III. L'ambivalence des liens entre les industries chinoises et européennes
L'imbrication des industries chinoises et européennes crée une dépendance mutuelle complexe. D'un côté, la Chine demeure un marché important pour les véhicules haut de gamme allemands et français, ce qui limite la marge de manœuvre des dirigeants européens dans le déclenchement d'une guerre commerciale ouverte. D'un autre côté, les usines européennes dépendent à plus de 80 % des composants et raffinages chinois pour la production de leurs propres batteries électriques.
Les fournisseurs d'équipements automobiles européens subissent de plein fouet cette réorganisation globale. Pour survivre, nombre d'entre eux choisissent de devenir les sous-traitants directs des constructeurs chinois qui s'installent en Europe, modifiant profondément les flux d'approvisionnement et la valeur ajoutée conservée sur le territoire national. Cette relation bilatérale crée une ambiguïté stratégique : plus l'Europe cherche à accélérer l'électrification de son parc automobile, plus elle accroît sa dépendance vis-à-vis des technologies et des capitaux chinois.
IV. Stratégies pour absorber le choc de l'invasion industrielle
Pour éviter que l'industrie automobile européenne ne soit balayée ou réduite à un simple rôle d'assemblage sous licence, les pouvoirs publics et les industriels doivent déployer une stratégie de riposte structurée. L'absorption de ce choc industriel exige tout d'abord un rattrapage technologique ciblé grâce au financement massif d'une filière de batteries solides et de puces informatiques souveraines sur le sol européen.
Ensuite, la réglementation communautaire doit évoluer vers une approche fondée sur l'empreinte carbone globale du cycle de fabrication. En intégrant le mix énergétique utilisé pour produire le véhicule et la logistique de transport transocéanique dans les critères d'attribution des bonus écologiques, l'Europe peut rétablir une concurrence équitable pour ses usines locales décarbonées. Enfin, la création d'alliances industrielles transfrontalières — à l'image du modèle Airbus dans l'aéronautique — s'impose pour fabriquer des petites citadines électriques sous la barre des 15 000 euros, seules capables de démocratiser la mobilité propre tout en conservant l'emploi industriel en France et en Europe.

VOUS POUVEZ AUSSI AIMER